欧洲是全球户用储能最大的区域市场,也是中国储能厂商出海的主战场。近两年补贴政策与电价水平的变化,正在重塑这个市场的采购逻辑。
补贴退坡带来的结构变化
意大利Superbonus政策退坡后,原本由补贴驱动的大容量高端机型需求下降,性价比导向的中小容量产品反而增长。德国、英国的补贴更倾向于与光伏配套,纯储能独立安装的比例下降。
电价回落后客户更看重投资回报周期
随着欧洲批发电价从2022年的高点回落,户用储能的回本周期从5-6年拉长到8年以上。终端用户开始关注电池的循环寿命与质保条款,这直接推动LFP路线进一步巩固主流地位。
对中国厂商的启示
单纯的价格竞争空间在收窄,能否提供完整的认证文件包、本地化的安装指导资料、以及稳定的售后备件供应,成为区分工厂层级的关键。伊斐新能源为欧洲客户提供CE、RoHS、UN38.3等全套认证文件,并支持按目标市场的插头标准、语言版本做包装与说明书定制。
产品结构建议
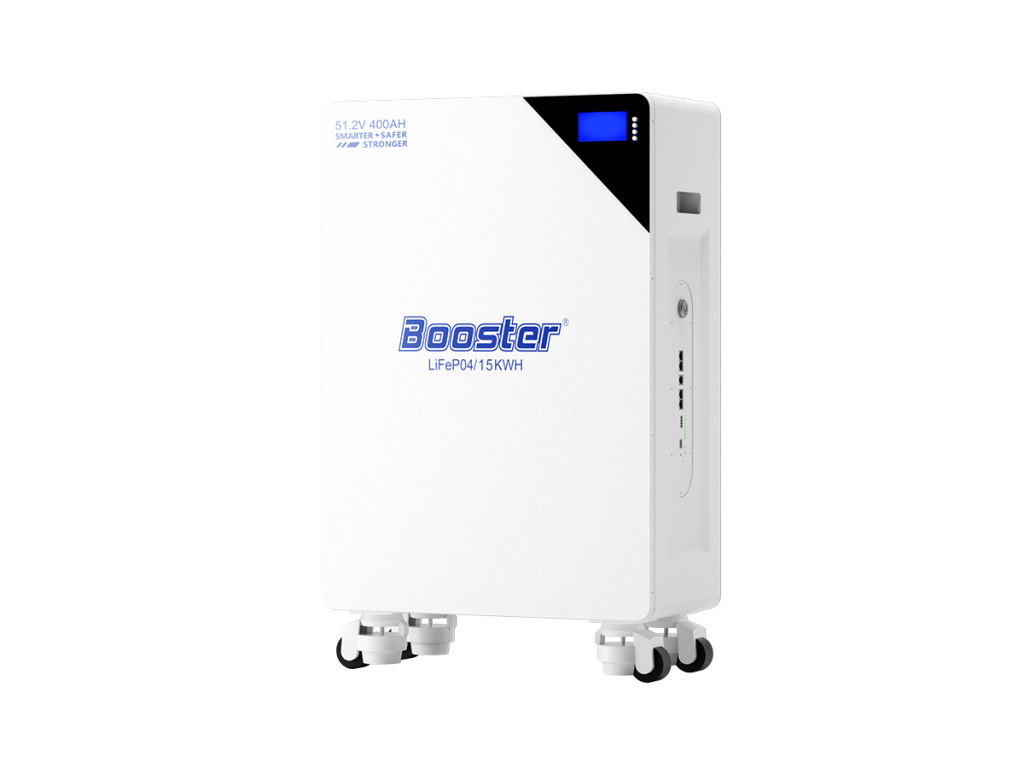
对欧洲市场,建议以5-16kWh区间的壁挂与堆叠式产品为主力,兼顾阳台光伏配套的小容量机型,同时保留11kW以上储逆一体机作为高端补充。